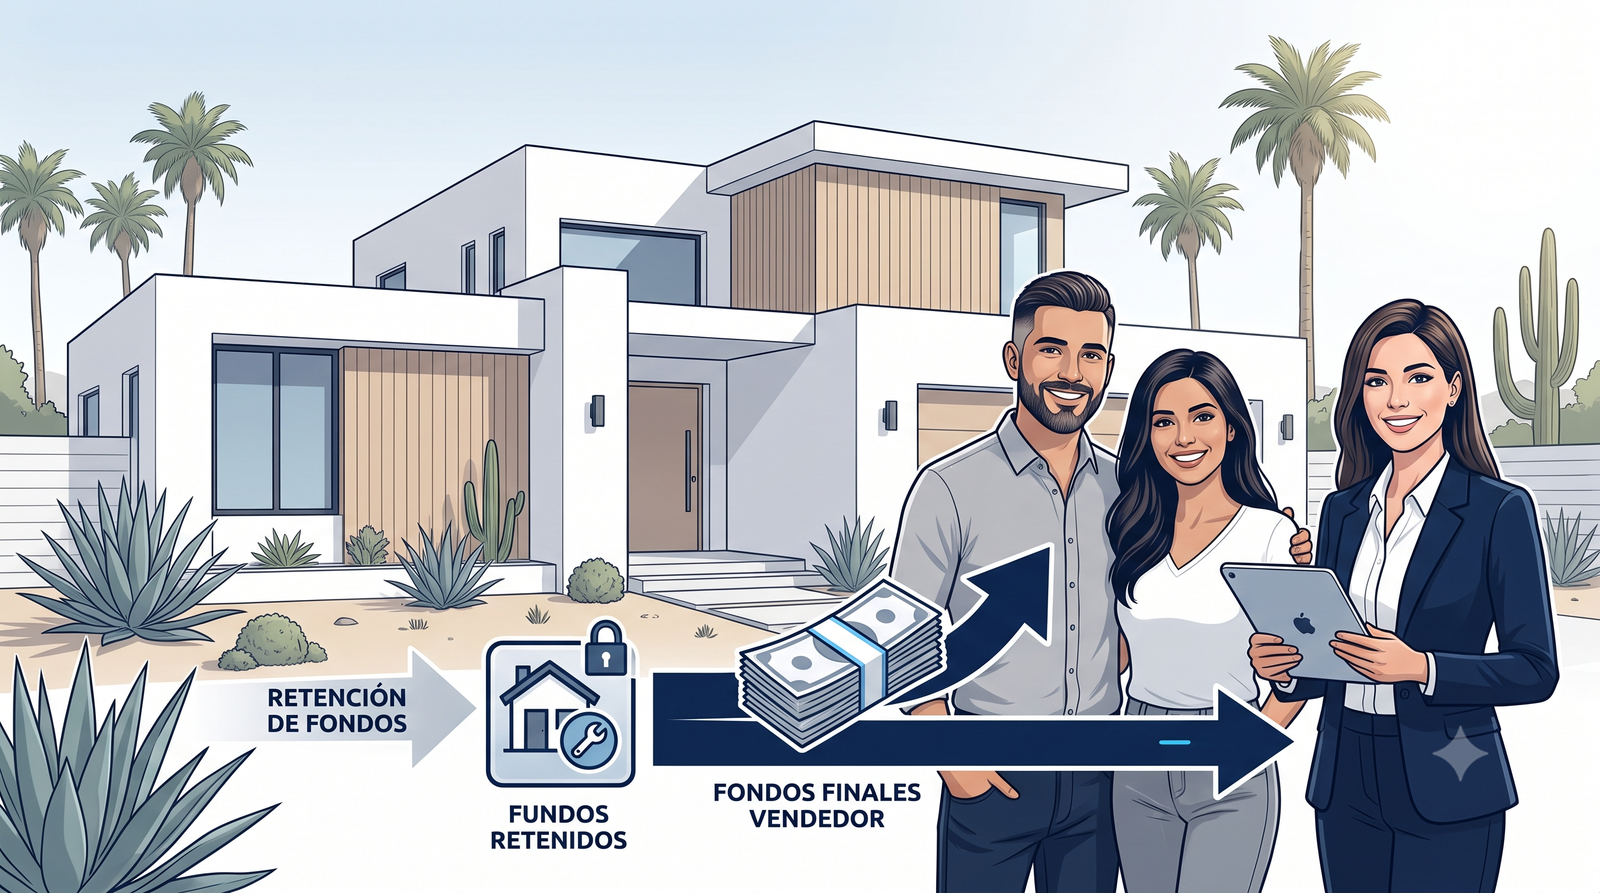
Educates sellers on how escrow companies freeze a portion of their profits if major repairs or terms are incomplete during closing.
Vender una propiedad residencial en el dinámico mercado inmobiliario del Sur de California (SoCal) en este año 2026 requiere coordinación, precisión documental y previsión financiera. Si eres dueño de una vivienda en el Condado de Orange (Orange County) —ya sea en comunidades cotizadas como Irvine, Newport Beach, Fullerton, Huntington Beach, Anaheim o Santa Ana—, sabes perfectamente que el valor acumulado en tu hogar representa una cantidad sustancial de plusvalía (equity).
Sin embargo, durante la recta final del proceso de venta —cuando ya estás a punto de firmar la escrituración y recibir el dinero en efectivo de la transacción— puede surgir un imprevisto técnico o físico en la propiedad. Ya sea que una reparación exigida por el comprador no se completó a tiempo, que el inspector detectó un daño en el techo antes del cierre o que necesitas quedarte unos días extra en la vivienda para organizar tu mudanza, el oficial de Escrow puede proponer una solución legal conocida como retención de fondos en plica o Escrow Holdback.
Descubrir que una porción significativa de tus ganancias netas quedará “congelada” en la cuenta del Escrow después de la entrega de llaves genera incertidumbre. ¿Es legal este procedimiento en California? ¿Quién controla ese dinero? ¿Qué ocurre si la obra cuesta más de lo presupuestado?
A continuación, te presentamos una guía práctica y exhaustiva estructurada para propietarios, donde explicamos qué es un Escrow Holdback, cómo impacta tu liquidación y de qué manera las estrategias de VendeTuKasa.com te ayudan a proteger tu patrimonio.
¿Qué es exactamente un Escrow Holdback? Definición y funcionamiento en California
Para abordar esta figura transaccional con total certidumbre, el primer paso indispensable es definir su naturaleza jurídica dentro del sistema de depósito en garantía (Escrow) de California.
Definición de Escrow Holdback: Es un acuerdo formal y obligatorio por escrito mediante el cual las partes de una transacción inmobiliaria (vendedor, comprador y prestamista hipotecario) autorizan al oficial neutral de la compañía de Escrow a retener una cantidad específica de dinero en efectivo de las ganancias netas del vendedor en el momento del cierre definitivo. Estos fondos se mantienen retenidos temporalmente en una cuenta de custodia bloqueada hasta que se cumpla una condición o reparación específica acordada tras la venta.
En una venta residencial ordinaria en SoCal, la compañía de Escrow distribuye la totalidad de los fondos al vendedor inmediatamente después de que la nueva escritura de traspaso (Grant Deed) se registra ante la Oficina del Registrador del Condado (Orange County Clerk-Recorder). Sin embargo, cuando existe un acuerdo de Escrow Holdback, la entrega completa del dinero se pausa parcialmente.
El protocolo paso a paso de un Holdback:
- Identificación del problema: Se detecta un trabajo pendiente o una contingencia no resuelta a pocos días de la fecha pactada para el cierre de la transacción.
- Redacción del acuerdo (Holdback Agreement): Los abogados o agentes redactan un contrato anexo que especifica qué trabajo debe completarse, la fecha límite exacta de finalización y el monto en dólares que se retendrá.
- Firma de las partes y aprobación del prestamista: Tanto el comprador como el vendedor firman el acuerdo. Si el comprador utiliza un préstamo hipotecario tradicional, el departamento de suscriptor de riesgos del banco (underwriter) debe autorizar por escrito la retención.
- Cierre de la transacción: El Escrow cierra formalmente, la propiedad cambia de dueño en el registro público, el vendedor recibe su saldo líquido menos el dinero congelado, y la obra se ejecuta.
- Inspección final y liberación de fondos: Una vez terminada la reparación, un inspector independiente o el comprador verifica el trabajo y firma una autorización de liberación (Release Form). El oficial de Escrow emite el dinero restante al vendedor.
Razones comunes para un Escrow Holdback en Orange County
En las transacciones de bienes raíces del Sur de California, una retención de fondos no se aplica de forma arbitraria; responde a escenarios operativos o contractuales muy específicos:
- Reparaciones físicas no concluidas: Es la causa más habitual. Ocurre cuando el vendedor aceptó solucionar un daño técnico tras las inspecciones (como reparar un sistema de aire acondicionado, subsanar daños por termitas o reparar una fuga en la plomería), pero las cuadrillas de contratistas no terminaron el trabajo antes de la fecha límite del Escrow.
- Inspecciones de plagas o certificación de techo pendiente: Si una compañía de exterminación o un techador autorizado no pudo emitir la certificación final de habitabilidad a tiempo debido a retrasos de mal tiempo o falta de suministros.
- Posesión posterior del vendedor (Seller Leaseback): Si el vendedor necesita permanecer habitando la vivienda entre 7 y 30 días después del cierre mientras termina la construcción de su nuevo hogar o liquida su mudanza, el comprador y el Escrow retendrán un depósito de garantía en efectivo para asegurar que la casa se entregue en perfectas condiciones en la fecha acordada.
- Remoción de propiedad personal o escombros: Si el patio o el garaje de la vivienda acumula materiales que el vendedor no alcanzó a retirar antes de la inspección final de caminata (Final Walk-Through).
Las matemáticas de la retención: ¿Cuánto dinero se congela en el depósito?
Una de las grandes sorpresas para los propietarios en Orange County es que las compañías de Escrow y los bancos de los compradores no retienen únicamente el costo exacto de la cotización de la reparación.
Para proteger al comprador contra aumentos imprevistos en los costos de construcción o imprevistos de mano de obra, las pautas de crédito en California aplican un factor de seguridad o margen de protección que suele oscilar entre el 150% y el 200% del costo estimado de la obra.
La fórmula del Escrow Holdback
Para calcular la cantidad de dinero exacta que el Escrow congelará en la mesa de cierre, se aplica la siguiente relación matemática formal:
$$\text{Monto en Escrow Holdback} = C_R \times F_S$$
Donde:
- $C_R$ = Costo estimado de la reparación o presupuesto oficial del contratista con licencia.
- $F_S$ = Factor de seguridad exigido por el banco o la compañía de Escrow (usualmente 1.5 para el 150% o 2.0 para el 200%).
Ejemplo práctico: Si el reporte de inspección en una casa en Irvine determina que la reparación de la línea de drenaje principal cuesta $8,000 dólares ($C_R$), y el banco del comprador exige una retención del 150% ($F_S = 1.5$), la cantidad congelada en la cuenta del Escrow será:
$$\text{Monto en Escrow Holdback} = \$8,000 \times 1.5 = \$12,000$$
El cálculo de tu ganancia neta líquida disponible
Para determinar el dinero en efectivo real que el vendedor recibirá en su cuenta bancaria el día de la escrituración, los analistas financieros aplican la siguiente ecuación de liquidación:
$$\text{Ganancia Neta Inicial} = P_V – (H_P + H_B + G_C + C_A)$$
Donde:
- $P_V$ = Precio de venta bruto final pactado en el contrato de compraventa.
- $H_P$ = Saldo pendiente de liquidación de la hipoteca original del vendedor.
- $H_B$ = Monto retenido temporalmente bajo el acuerdo de Escrow Holdback.
- $G_C$ = Gastos de cierre ordinarios del vendedor (póliza de título, honorarios de Escrow, derechos notariales).
- $C_A$ = Comisiones tradicionales de las agencias inmobiliarias convencionales (del 5% al 6% estándar del mercado).
Matriz analítica: Comparativa de escenarios de venta en Orange County
Para evaluar con objetividad cómo impacta un Escrow Holdback tu liquidez inmediata frente a otras alternativas de comercialización en nuestra región de SoCal, analiza la siguiente tabla comparativa:
| Variable de Evaluación | Venta MLS Tradicional (Con Escrow Holdback) | Venta MLS Tradicional (Sin Holdback / Reparada) | Compra Directa Institucional (Cash Offer) |
| Plazo estimado de cierre | Lento (Sujeto a retrasos de reparaciones e inspecciones). | Moderado (60 a 90 días de trámite habitual). | Muy rápido (7 a 14 días garantizados). |
| Disponibilidad del dinero neto | Parcial (Una parte queda congelada semanas o meses). | Total al momento del registro de escrituras. | Total e inmediata el día del cierre de Escrow. |
| Riesgo de colapso del contrato | Alto (Los bancos de los compradores suelen denegar Holdbacks). | Bajo si las reparaciones se completaron antes. | Inexistente (Transacción en efectivo verificado). |
| Exigencia de contratistas | Obligatoria (Se exigen licencias y facturas oficiales). | Obligatoria antes de listar o cerrar. | Ninguna (Se adquiere estrictamente As-Is). |
| Comisiones de Corretaje | Elevadas (5% a 6% estándar del mercado). | Elevadas (5% a 6% estándar del mercado). | 0% en comisiones (Venta directa pura). |
Riesgos y complicaciones para los vendedores de viviendas
Aceptar un Escrow Holdback puede parecer un trámite sencillo para no perder a un comprador en el último minuto, pero acarrea riesgos financieros y contractuales que todo propietario en el Sur de California debe considerar:
- El rechazo tajante de los prestamistas hipotecarios: La mayoría de los préstamos respaldados por el gobierno federal (FHA y VA) y gran parte de los créditos convencionales secundarios (Fannie Mae y Freddie Mac) poseen regulaciones sumamente estrictas. Por norma general, prohíben los Escrow Holdbacks para reparaciones estructurales o de habitabilidad. Solo aceptan retenciones bajo condiciones climáticas extremas o reparaciones cosméticas menores. Si el banco niega la retención a 3 días del cierre, la venta colapsará.
- Disputas sobre la calidad del trabajo: Una vez terminada la obra, el comprador debe firmar la autorización de liberación de fondos. Si el comprador afirma que el trabajo realizado por el contratista no cumple con sus expectativas estéticas personales, puede negarse a firmar el documento, dejando tu dinero congelado indefinidamente en la compañía de Escrow.
- Vencimiento de la fecha límite del contrato: Los acuerdos de Holdback imponen un plazo estricto de finalización (por ejemplo, 30 días de calendario). Si el contratista sufre retrasos de suministros y se vence la fecha sin completar la obra, el contrato puede estipular que la totalidad del dinero congelado sea entregada de forma automática al comprador como penalización.
Soluciones comerciales e inmobiliarias eficientes con VendeTuKasa.com
En VendeTuKasa.com comprendemos profundamente que lidiar con la burocracia del Escrow, presupuestos de construcción inflados y ver congelada la plusvalía de tu vida genera un inmenso desgaste emocional. Por esta razón, hemos desarrollado soluciones inmobiliarias flexibles y transparentes, con cobertura total en los condados de Orange County, Los Ángeles, Riverside y San Bernardino, diseñadas para proteger tu capital:
- Elimina retenciones y retrasos con nuestras Cash Offers (Ofertas en Efectivo): Si no deseas arriesgarte a que un banco rechace un Escrow Holdback, o no quieres congelar miles de dólares de tu plusvalía por reparaciones pendientes, la compra directa es la ruta idónea. Te compramos la propiedad directamente en su estado físico actual y estrictamente “tal como está” (as-is). Al utilizar capital líquido propio verificado, eliminamos por completo las contingencias de financiamiento bancario de particulares, las inspecciones exigentes y los Escrow Holdbacks. Recibes el 100% de tus ganancias netas el día del cierre en un plazo de 7 a 14 días con 0% en comisiones de corretaje.
- Conoce tus números reales mediante una Home Valuation: Antes de aceptar cualquier contrato de retención o negociar reparaciones con un comprador, necesitas saber el valor real de mercado de tu vivienda. Te proporcionamos una valoración analítica y humana realizada por especialistas locales de SoCal para establecer la línea base financiera de tu propiedad.
- Maximiza tus ganancias con el 1.5% Listing Program: Si tu casa se encuentra en excelente estado y dispones del tiempo para promocionarla en el mercado abierto para atraer ofertas convencionales premium sin necesidad de retenciones, nuestro programa promueve tu hogar masivamente en el MLS. Al cobrar una comisión preferencial de listado de solo el 1.5% en lugar del 3% tradicional de las agencias de corretaje convencionales, compensas cualquier imprevisto de cierre, cuidando al máximo tu liquidez.
- Renueva y vende sin tocar tus ahorros mediante el Programa Remodela y Vende: Si la propiedad presenta un mantenimiento diferido profundo que obligaría a aplicar un Escrow Holdback o reducciones drásticas de precio en el mercado tradicional, nuestro Remodel and Sell Program soluciona el dilema. Nosotros financiamos e implementamos mejoras cosméticas estratégicas express utilizando contratistas autorizados con licencia corporativa. La casa se vende a valor máximo de mercado (Top Dollar) y los costos de construcción se liquidan de forma transparente directamente de las ganancias finales en la mesa de cierre, sin que tengas que desembolsar dinero de tu bolsillo previo.
- Apoyo oportuno con Mortgage Assistance: Si las complicaciones de la venta provocaron retrasos en las mensualidades de tu préstamo hipotecario y temes que el banco inicie un proceso de ejecución hipotecaria (foreclosure), intervenimos de manera oportuna ante tu institución financiera para mediar, frenar acciones de remate judicial y estructurar una salida comercial ordenada que rescate tu crédito y tu patrimonio.
Preguntas Frecuentes (FAQ) sobre el Escrow Holdback
1. ¿Quién administra y custodia físicamente el dinero de un Escrow Holdback en California?
El dinero retenido en un Escrow Holdback es administrado única y exclusivamente por la compañía de depósito en garantía (Escrow Company), la cual actúa como un tercero fiduciario neutral e independiente entre el comprador, el vendedor y la institución financiera prestamista. El dinero no se entrega al comprador ni se queda en manos de las agencias inmobiliarias; permanece resguardado en una cuenta bancaria de custodia bloqueada y asegurada hasta que ambas partes firmen las instrucciones formales de liberación o se cumplan los términos estipulados en el contrato anexo (Holdback Agreement).
2. ¿Qué sucede si las reparaciones físicas terminan costando MENOS del dinero retenido en el Escrow Holdback?
Si el costo final de las reparaciones ejecutadas por un contratista con licencia resulta ser menor que la suma retenida en la cuenta de custodia (por ejemplo, se retuvieron $15,000 dólares en base al margen de seguridad del 150%, pero la factura final del trabajo fue de $10,000 dólares), la diferencia remanente de $5,000 dólares pertenece legalmente al vendedor. Tan pronto como el Escrow recibe la prueba de pago de la factura y la hoja de liberación firmada por el comprador, el oficial de Escrow emitirá un cheque o transferencia bancaria al vendedor por el saldo sobrante exacto.
3. ¿Qué ocurre si las reparaciones terminan costando MÁS de la cantidad retenida en la plica?
Este es un punto de alta fricción contractual. El contrato de Escrow Holdback debe estipular explícitamente quién asume los sobrecostos. Si el acuerdo se redactó indicando que el vendedor es responsable de completar la obra sin importar el costo final, el vendedor estará obligado por ley a cubrir la diferencia de su propio bolsillo. Si el vendedor se niega a pagar el monto excedente, el contratista puede colocar un gravamen sobre la propiedad (Mechanic’s Lien) o las partes pueden terminar en un arbitraje legal o en la corte de reclamos menores de Orange County.
4. ¿Los préstamos bancarios FHA o VA permiten realizar un Escrow Holdback al comprar una casa?
Sí, técnicamente lo permiten, pero bajo pautas y restricciones extremas dictadas por los manuales del Departamento de Vivienda y Desarrollo Urbano (HUD) y el Departamento de Asuntos de los Veteranos (VA). Ambas entidades gubernamentales prohíben categóricamente el uso de Escrow Holdbacks para reparaciones que afecten la seguridad, salubridad o integridad estructural básica de la vivienda. Solo autorizan retenciones para trabajos cosméticos menores o reparaciones exteriores que no pudieron ejecutarse a tiempo debido a condiciones climáticas severas e imprevistas de invierno, exigiendo siempre que la retención sea equivalente al 150% del presupuesto y que las obras se completen en un plazo máximo de 30 a 60 días tras el cierre.
5. ¿Cómo evita una Cash Offer directa la necesidad de un Escrow Holdback?
Una Cash Offer o compra directa en efectivo elimina por completo la figura del Escrow Holdback porque prescinde de los dos factores que la originan: los bancos comerciales y las exigencias de reparaciones previas al cierre. Al tratarse de una transacción institucional realizada con capital propio verificado, la firma compradora adquiere el inmueble estrictamente en su estado físico actual (as-is). No se exigen inspecciones bancarias de habitabilidad, no se requieren certificaciones previas de contratistas ni se imponen márgenes de retención sobre tus ganancias. El 100% de tu dinero neto acordado en el contrato se transfiere a tu cuenta bancaria el mismo día en que se registra la venta en el condado.
Vender tu casa en el Condado de Orange en este año 2026 debe ser una experiencia transparente, predecible y lucrativa. Enfrentarse a la posibilidad de un Escrow Holdback exige evaluar con frialdad los plazos de tiempo, los costos de contratación y los riesgos contractuales. Tu plusvalía acumulada representa el esfuerzo de años de disciplina familiar; resguardar ese capital exige tomar decisiones informadas y apoyarte en profesionales consolidados en toda nuestra región del Sur de California.
¿Tienes dudas sobre las condiciones físicas de tu propiedad en Orange County o deseas conocer el valor neto real que podrías recibir hoy mismo por tu hogar? Consulta con nuestros especialistas humanos y descubre la solución inmobiliaria idónea para tus metas residenciales.