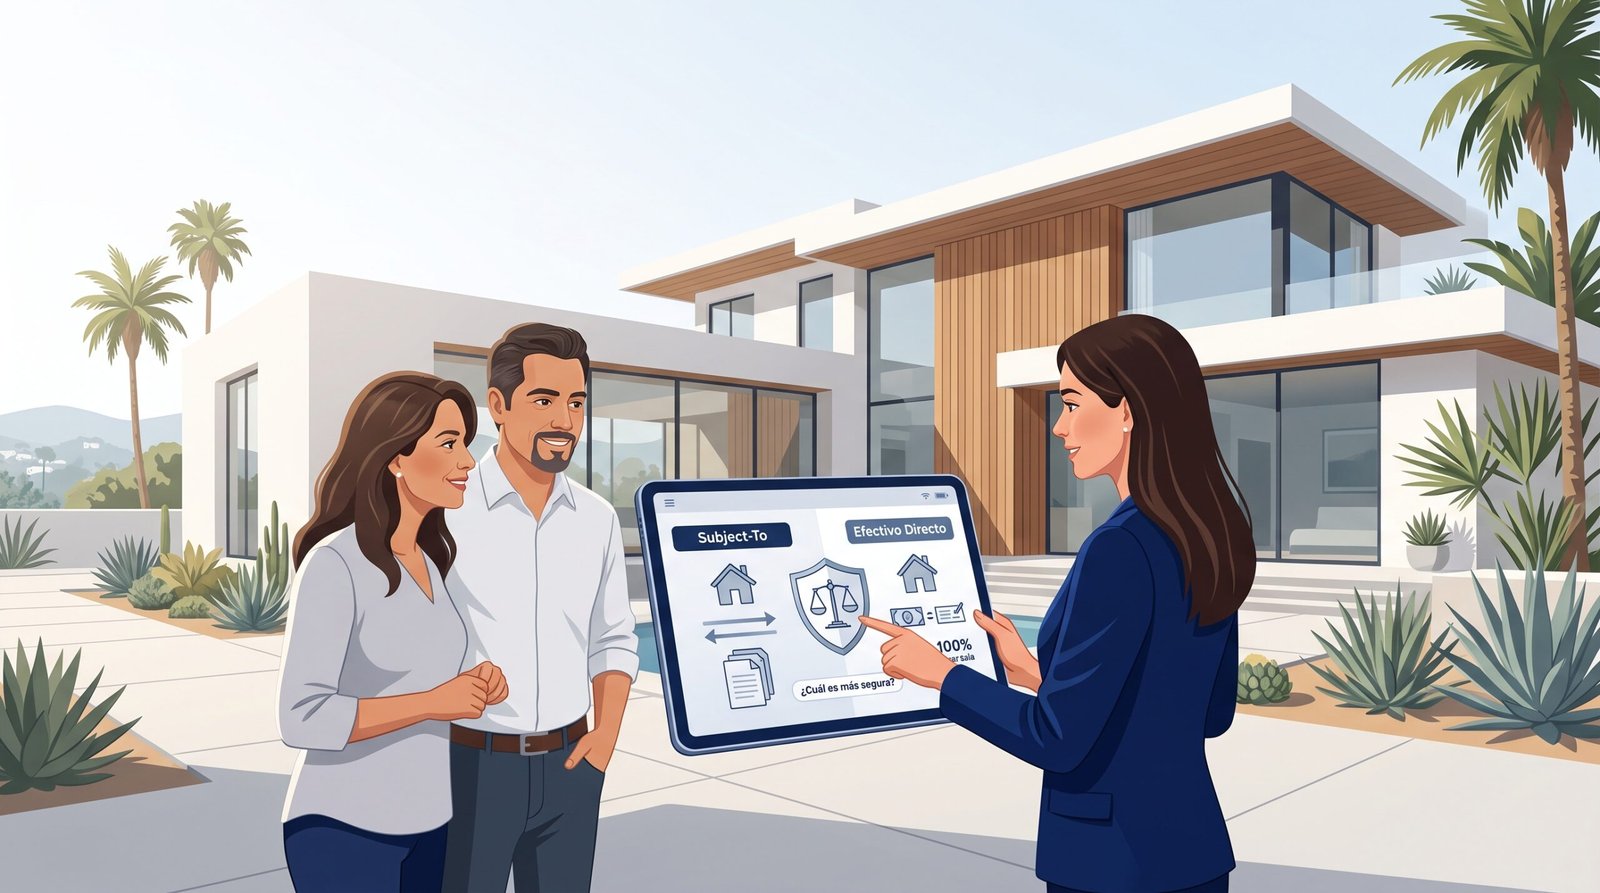
Contrasts the legal risks of subject-to existing mortgage sales against clean, guaranteed cash buyout offers in LA County.
En el dinámico mercado inmobiliario del Sur de California (SoCal) —que abarca los condados de Los Ángeles, Orange, Riverside y San Bernardino—, los propietarios que necesitan vender su vivienda rápidamente o que enfrentan dificultades financieras se encuentran a menudo con diversas propuestas de compra. Entre las estrategias de inversión inmobiliaria que han ganado popularidad en ciudades como Los Ángeles, Van Nuys, Pasadena, Glendale, Long Beach, Pomona y Santa Ana se encuentra la compraventa bajo la modalidad “Subject-To” (Sujeto a la hipoteca existente).
A primera vista, una propuesta “Subject-To” puede sonar sumamente atractiva: un comprador ofrece adquirir tu propiedad asumiendo las cuotas de tu hipoteca actual sin exigir que tramites un nuevo préstamo. Sin embargo, esta estructura financiera conlleva responsabilidades legales y riesgos ocultos significativos.
Frente a esta opción se encuentra la Venta en efectivo directa (Direct Cash Offer), donde una empresa compradora liquida el 100% de tu deuda bancaria en la compañía de depósito en garantía (Escrow) al momento del cierre.
En esta guía exhaustiva para propietarios en SoCal, analizamos jurídicamente cómo funciona la modalidad “Subject-To”, los cuatro riesgos críticos que pone sobre tus hombros, las diferencias fundamentales frente a una venta directa en efectivo y la manera en que VendeTuKasa.com protege tu patrimonio y tu tranquilidad financiera.
¿Qué es una transacción “Subject-To” (Sujeto a la hipoteca existente)?
Para tomar la decisión adecuada sobre la venta de tu bien raíz, el primer paso consiste en comprender exactamente qué ocurre con el título de propiedad y con tu deuda hipotecaria en un trato “Subject-To”.
Definición de Transacción “Subject-To”: Es un acuerdo de compraventa inmobiliaria en el cual el comprador adquiere la propiedad del inmueble mediante la firma de una escritura (Grant Deed), pero la hipoteca existente permanece a nombre del vendedor original. El comprador se compromete a realizar los pagos mensuales del préstamo, aunque jurídicamente no asume la deuda ante el banco acreedor.
┌────────────────────────────────────────────────────────────────────────┐
│             ESTRUCTURA LEGAL DE UNA TRANSACCIÓN "SUBJECT-TO"           │
├────────────────────────────────────────────────────────────────────────┤
│ 1. Traspaso de Título (*Grant Deed*):                                  │
│    ──> El comprador figura como el nuevo dueño en los registros públicos.│
│                                                                        │
│ 2. Hipoteca y Pagaré (*Promissory Note*):                               │
│    ──> Permanecen al 100% bajo el nombre y SSN del VENDEDOR.           │
│                                                                        │
│ ⚠️ RIESGO PRINCIPAL: Si el comprador no paga, el banco ejecuta         │
│    el embargo hipotecario (*Foreclosure*) contra el VENDEDOR.          │
└────────────────────────────────────────────────────────────────────────┘
En Los Ángeles y sus alrededores, muchos inversionistas privados proponen la modalidad “Subject-To” a propietarios que cuentan con tasas de interés históricamente bajas en sus hipotecas actuales o a familias que están atrasadas en sus pagos. Aunque el comprador toma la posesión física de la vivienda y la gestiona o la renta, la entidad bancaria sigue considerando al vendedor como el único responsable legal del pago de la deuda.
Los 4 riesgos críticos de la modalidad “Subject-To” para el vendedor en California
Aunque un contrato “Subject-To” firmado ante un notario público pueda parecer un compromiso sólido, en la práctica legal del estado de California existen cuatro peligros estructurales que pueden comprometer gravemente tu futuro financiero.
1. La Cláusula de Vencimiento Anticipado del Banco (Due-on-Sale Clause)
La inmensa mayoría de las hipotecas residenciales en California (respaldadas por Fannie Mae, Freddie Mac, FHA o la VA) incluyen la norma estándar conocida como Cláusula de Vencimiento Anticipado (Due-on-Sale Clause / Acceleration Clause).
- Esta cláusula establece que si el título de la propiedad es transferido o vendido a un tercero sin la autorización previa por escrito del banco, la entidad bancaria tiene el derecho legal de exigir el pago inmediato e íntegro de la totalidad del saldo de la hipoteca.
- Si el banco detecta que la escritura (Grant Deed) cambió de nombre en la Oficina del Registrador del Condado de Los Ángeles, puede emitir una demanda de pago total en un plazo de 30 a 60 días. Si el comprador “Subject-To” no dispone del dinero en efectivo para pagar el saldo completo del préstamo, el banco iniciará el proceso de ejecución hipotecaria (Foreclosure).
2. Destrucción del Crédito FICO si el Comprador Incumple
Dado que el pagaré bancario (Promissory Note) continúa registrado bajo tu Seguro Social:
- Si el comprador de la casa se retrasa en una cuota mensual o decide suspender los pagos por problemas de liquidez, los reportes de pago tardío ingresarán directamente a tus burós de crédito (Equifax, Experian y TransUnion).
- Un solo pago atrasado de 30 días puede reducir tu puntaje crediticio FICO entre 60 y 110 puntos. Si la casa llega a un Foreclosure, tu crédito quedará severamente dañado durante 7 años, impidiéndote alquilar departamentos, solicitar préstamos de auto o calificar para tarjetas de crédito.
3. Bloqueo de tu Capacidad de Endeudamiento (Debt-to-Income / DTI)
Si planeas vender tu casa en Los Ángeles o el Condado de Orange para mudarte a una nueva residencia o comprar otra propiedad en SoCal:
- La hipoteca anterior continuará apareciendo como una deuda activa en tu historial crediticio.
- Los prestamistas hipotecarios no restarán esa deuda de tu relación deuda-ingreso (Debt-to-Income Ratio – DTI) a menos que demuestres que han transcurrido habitualmente entre 12 y 24 meses de pagos verificables por un tercero, o que el contrato original haya sido cancelado.
- En la práctica, quedarás imposibilitado de calificar para un nuevo préstamo hipotecario para comprar tu siguiente hogar.
4. Complicaciones con la Póliza de Seguro de Hogar (Hazard Insurance)
Las compañías aseguradoras en el Sur de California exigen que el titular nombrado en la póliza de seguro de hogar coincida estrictamente con el dueño registrado en el título de la propiedad.
- Si el comprador cambia la póliza de seguro a su nombre, la aseguradora notificará automáticamente al banco sobre el cambio de titularidad, lo que puede activar de inmediato la Due-on-Sale Clause.
- Si el comprador mantiene la póliza a nombre del vendedor pero ocurre un incendio o un daño por agua significativo, la aseguradora puede denegar el reclamo de cobertura argumentando tergiversación sobre la ocupación y propiedad real de la casa.
¿Qué es una Venta en Efectivo Directa (Direct Cash Offer)?
Frente a la complejidad y los riesgos de un acuerdo “Subject-To”, la Venta en efectivo directa representa la vía comercial tradicional y segura para desprenderse de una propiedad sin conservar deudas.
Definición de Venta en Efectivo Directa: Es una transacción inmobiliaria procesada formalmente mediante una compañía independiente de depósito en garantía (Escrow) e instrumentos de seguro de título, donde el comprador paga la totalidad del precio acordado en fondos líquidos verificados.
┌────────────────────────────────────────────────────────────────────────┐
│ PROCESO DE LIQUIDACIÓN EN UNA VENTA DIRECTA EN EFECTIVO │
├────────────────────────────────────────────────────────────────────────┤
│ 1. Depósito de Fondos Líquidos en la Compañía de Escrow. │
│ 2. Solicitud de Liquidación Oficial (*Payoff Demand*) al Banco. │
│ 3. Pago del 100% de la Hipoteca Existente durante el Cierre. │
│ 4. Registro de la Liberación de Deuda (*Deed of Reconveyance*). │
│ 👨⚖️ RESULTADO: Liberación legal total y definitiva para el VENDEDOR. │
└────────────────────────────────────────────────────────────────────────┘
En una compra en efectivo directa con VendeTuKasa.com, el oficial de Escrow solicita una Demanda de Liquidación Oficial (Payoff Demand) directamente a tu banco acreedor. El día del cierre, los fondos del comprador en efectivo se utilizan para cancelar por completo el saldo de tu hipoteca, impuestos prediales adeudados y cualquier gravamen. El banco emite una Escritura de Cancelación de Hipoteca (Deed of Reconveyance), desvinculándote jurídicamente de la propiedad y de la deuda para siempre.
Las matemáticas del riesgo: Comparación analítica de liquidación
Para evaluar el impacto económico real de ambas modalidades, es útil analizar la fórmula de la ganancia neta líquida en la mesa de cierre.
En una Venta en Efectivo Directa, la ecuación de liquidación neta es definitiva:
$$\text{Ganancia Neta Limpia} = P_V – (H_E + G_E + C_A)$$
Donde:
- $P_V$ = Precio de venta bruto acordado en el contrato de compraventa.
- $H_E$ = Cancelación total del saldo de la hipoteca existente en Escrow.
- $G_E$ = Gastos ordinarios de la compañía de Escrow, seguro de título y derechos de registro del condado.
- $C_A$ = Comisiones de corretaje inmobiliario (que en una oferta directa en efectivo con VendeTuKasa es del 0%).
En un acuerdo Subject-To, la fórmula financiera incluye una variable de riesgo diferido acumulado ($R_D$):
$$\text{Resultado Financiero Subject-To} = E_I – (R_D + H_C)$$
Donde:
- $E_I$ = Efectivo inicial pequeño entregado por el comprador al momento de la firma.
- $R_D$ = Riesgo financiero derivado de cuotas impagadas, daño al crédito FICO o ejecución hipotecaria durante los años que la hipoteca permanezca a tu nombre.
- $H_C$ = Costos legales acumulados si debes contratar abogados de bienes raíces para desalojar al comprador incumplido o detener un Foreclosure.
Matriz Comparativa: Subject-To vs. Venta en Efectivo Directa
| Criterio de Evaluación | Venta bajo la modalidad “Subject-To” | Venta en Efectivo Directa (Cash Offer) |
| Responsabilidad Legal de la Hipoteca | Permanece 100% a nombre del vendedor. | Cancelada al 100% en la mesa de cierre. |
| Riesgo para el Crédito FICO | Muy alto (Si el comprador se retrasa, destruye tu crédito). | Inexistente (La deuda se salda de inmediato). |
| Riesgo de Due-on-Sale Clause | Alto (El banco puede exigir el pago total). | Inexistente (El banco recibe el pago completo). |
| Póliza de Seguro de Hogar | Conflictiva y propensa a rechazos de cobertura. | Limpia (Se cancela la póliza del vendedor). |
| Capacidad para Comprar otra Casa | Bloqueada (La deuda sigue afectando tu DTI). | Libre (Puntaje de crédito y DTI liberados). |
| Tiempo de Procesamiento | Variable (Sujeto a contratos privados). | Rápido (Cierre garantizado en 7 a 14 días). |
| Comisiones de Corretaje | Variables según el intermediario. | 0% en comisiones de agencia. |
Divulgación legal obligatoria en California: Formularios TDS y SPQ (§ 1102 del Código Civil)
Tanto si decides considerar una propuesta de financiamiento estructurado como si vendes en efectivo, la legislación del estado de California exige la máxima transparencia documental.
Bajo el Código Civil de California § 1102, el vendedor está obligado a completar de su puño y letra la Declaración de Transferencia de la Propiedad (TDS – Transfer Disclosure Statement) y el Cuestionario de la Propiedad del Vendedor (SPQ – Seller Property Questionnaire).
En estos documentos estatales debes declarar bajo juramento:
- Si la propiedad tiene avisos de incumplimiento (Notice of Default) o procedimientos de ejecución hipotecaria activos.
- Cualquier acuerdo de financiamiento de dueño, opción de compra o contrato de venta no registrado.
- Gravámenes impositivos, embargos judiciales o deudas pendientes acumuladas en la boleta predial del condado.
Protección jurídica: Realizar la venta a través de una compañía de Escrow autorizada en California garantiza que todas las divulgaciones legales, cancelaciones de hipotecas y transferencias de título queden inscritas oficialmente en los registros públicos de Los Ángeles, Orange, Riverside o San Bernardino, brindándote un blindaje legal absoluto.
Soluciones comerciales e integrales de VendeTuKasa.com
En VendeTuKasa.com comprendemos que cada propietario en el Sur de California enfrenta una situación financiera única. Si recibiste una oferta “Subject-To” o estás considerando alternativas para vender tu casa en Los Ángeles, Orange County, Riverside o San Bernardino, ponemos a tu disposición soluciones claras, transparentes y libres de riesgos:
- Tranquilidad absoluta con nuestras Cash Offers: Si deseas cerrar la venta de tu vivienda sin conservar deudas a tu nombre, sin arriesgar tu puntaje de crédito FICO y sin depender de que un tercero realice los pagos en el futuro, te entregamos una propuesta directa en efectivo. Adquirimos la residencia en su estado físico actual, estrictamente “tal como está” (as-is). Trabajamos con compañías de Escrow de primer nivel en SoCal para pagar la totalidad de tu hipoteca en el cierre y entregarte tus fondos netos en un plazo garantizado de 7 a 14 días con 0% en comisiones de corretaje.
- Conoce el valor real de tu patrimonio con nuestra Home Valuation: Antes de aceptar compromisos financieros riesgosos, es indispensable conocer el valor de mercado actualizado de tu inmueble. Te entregamos un informe analítico de Home Valuation gratuito elaborado por especialistas humanos locales.
- Detén la ejecución hipotecaria mediante Mortgage Assistance: Si estás considerando la modalidad “Subject-To” porque te atrasaste en las cuotas de tu hipoteca y recibiste un Aviso de Incumplimiento (Notice of Default), intervenimos de manera oportuna ante tu entidad bancaria mediante Mortgage Assistance para mediar, frenar el remate (Foreclosure) y estructurar una venta de emergencia en efectivo totalmente segura.
- Comercialización eficiente mediante el 1.5% Listing Program: Si tu casa cuenta con suficiente equidad, el préstamo está al día y prefieres promover la propiedad en el mercado abierto para atraer a compradores tradicionales con crédito bancario, nuestro programa comercializa tu hogar masivamente en el MLS por una comisión preferencial de solo el 1.5% en lugar del 3% tradicional, reteniendo miles de dólares adicionales en tu bolsillo.
- Maximiza la plusvalía sin dinero inicial con el Programa Remodela y Vende: Si renovar la cocina, baños y pintura de tu vivienda permitiría venderla al precio más alto del mercado (Top Dollar) en vecindarios cotizados de SoCal pero no tienes liquidez inicial, nuestro Remodel and Sell Program soluciona el problema. Nosotros financiamos e implementamos la remodelación completa con contratistas autorizados. La casa se vende a valor tope y los costos de obra se liquidan el día del cierre de Escrow, sin desembolsos previos por tu parte.
Preguntas Frecuentes (FAQ)
1. ¿Es legal vender una casa bajo la modalidad “Subject-To” en California?
Sí, la transacción en sí no es ilegal. Sin embargo, no está exenta de riesgos contractuales severos. La transferencia del título sin cancelar la hipoteca vulnera los términos del contrato bancario original (Due-on-Sale Clause). Si el banco detecta el traspaso, tiene el derecho legal de exigir la cancelación inmediata de la deuda o iniciar el proceso de ejecución hipotecaria (Foreclosure).
2. ¿Por qué los compradores inversionistas prefieren las ofertas “Subject-To”?
Los inversionistas buscan tratos “Subject-To” porque les permite adquirir el control de un inmueble sin necesidad de calificar para un nuevo préstamo hipotecario, sin pagar costos de origen bancario y aprovechando la tasa de interés baja que el vendedor obtuvo en el pasado. Toda la ventaja financiera la obtiene el comprador, mientras que todo el riesgo crediticio y legal permanece con el vendedor.
3. ¿Qué ocurre si el comprador “Subject-To” deja de pagar la hipoteca meses después?
Si el comprador suspende los pagos, el banco notificará los atrasos a tu informe de crédito personal. Como el comprador ya posee la firma del título (Grant Deed), tu única alternativa legal para recuperar la casa sería entablar un proceso de demanda judicial o desalojo por incumplimiento de contrato, un trámite costoso en las cortes de California que puede demorar entre 6 y 18 meses mientras tu crédito continúa deteriorándose.
4. ¿Cómo garantiza una Venta en Efectivo Directa que mi hipoteca quede saldada?
En una Venta en Efectivo Directa, la transferencia del dinero la administra una compañía de Escrow independiente. Escrow está legalmente obligada a emitir los cheques de pago directamente a tu entidad bancaria basándose en la Demanda de Liquidación Oficial (Payoff Demand). La venta no se cierra ni se entregan las llaves al comprador hasta que el banco confirme la recepción del 100% de los fondos de la deuda.
5. ¿Cómo simplifica VendeTuKasa.com la venta de mi casa si estoy atrasado en la hipoteca en Los Ángeles?
Aceptar una Cash Offer con VendeTuKasa.com elimina el estrés y los riesgos futuros: no necesitas confiar en que un tercero pague tu hipoteca mes a mes, no realizas reparaciones en la propiedad y no pagas comisiones de agentes inmobiliarios. Adquirimos la vivienda 100% “Tal Como Está” (As-Is), liquidamos el saldo completo de tu hipoteca en Escrow para sanear tu crédito y cerramos la transacción en un plazo garantizado de 7 a 14 días de calendario totales.
Analizar detenidamente las propuestas de compra antes de firmar escrituras es el paso más prudente que puedes tomar para proteger el patrimonio de tu familia. Aunque la modalidad “Subject-To” suele presentarse como una solución rápida, los riesgos a largo plazo sobre tu crédito FICO, tu capacidad de endeudamiento y la estabilidad de tu historial financiero son sumamente elevados.
Una Venta en efectivo directa te ofrece la certeza, velocidad y tranquilidad legal que necesitas: tu deuda bancaria se liquida por completo en Escrow, tu responsabilidad desaparece desde el primer día y recibes tus fondos limpios de forma garantizada.
¿Deseas conocer exactamente cuánto podrías recibir hoy mismo por tu propiedad en Los Ángeles, Orange County, Riverside o San Bernardino mediante una propuesta en efectivo segura y transparente? Consulta con nuestros especialistas humanos locales en VendeTuKasa.com y toma el control de tu porvenir financiero con absoluta tranquilidad.