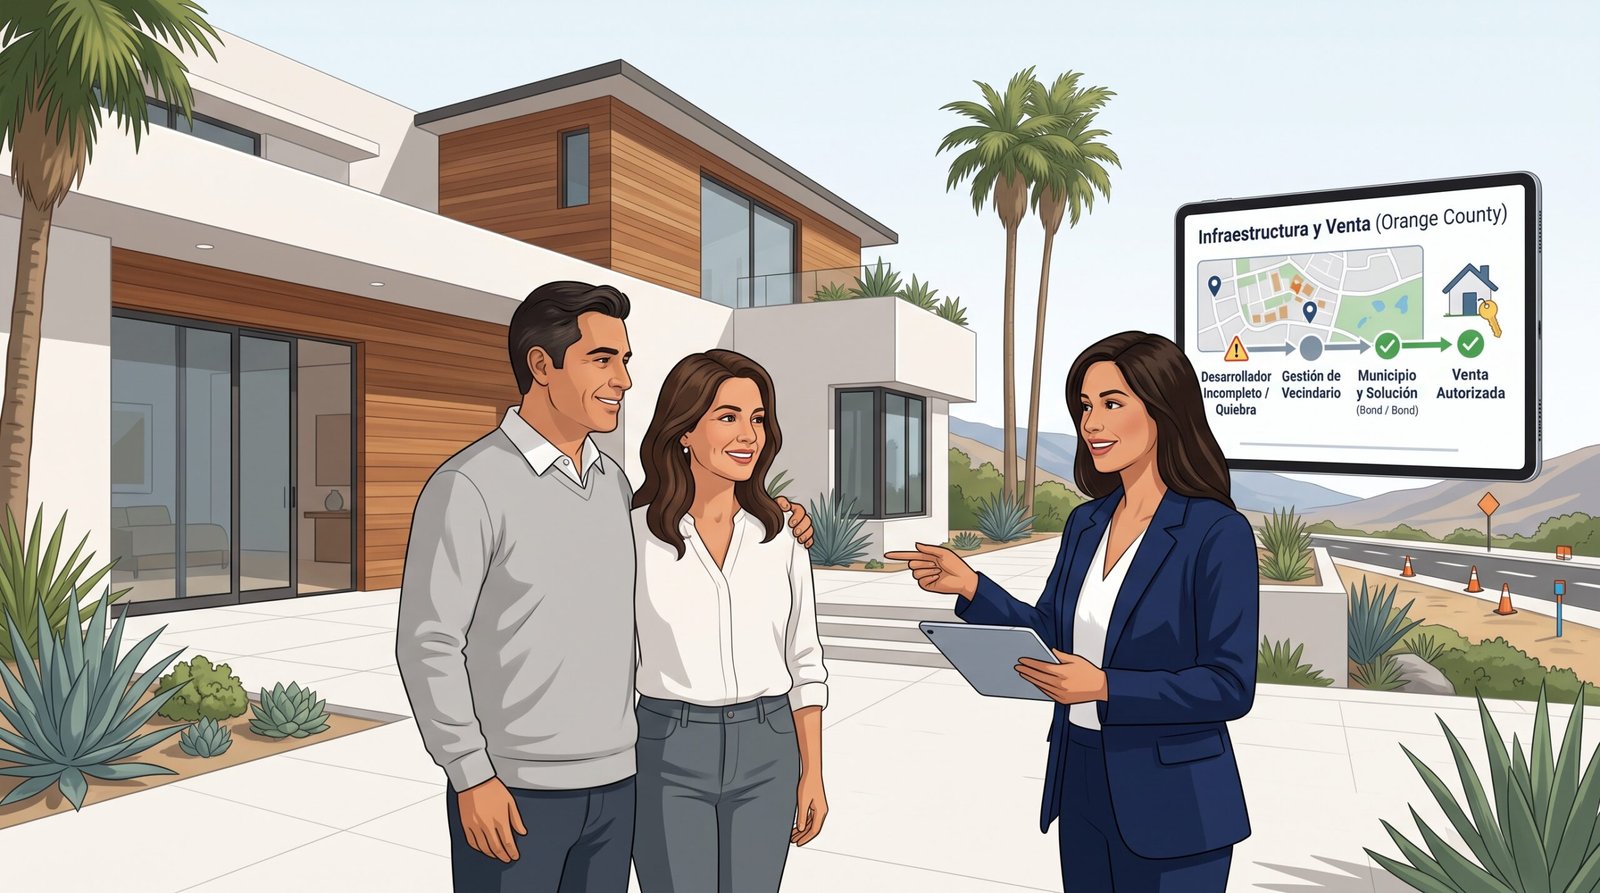
Offers solutions for homeowners in incomplete subdivisions where roads or drainage infrastructure were never dedicated to the city.
Comprar una casa en una comunidad de nueva construcción en el Condado de Orange (Orange County) es el sueño de muchas familias. Ciudades en constante crecimiento como Irvine, Lake Forest, Rancho Mission Viejo, San Juan Capistrano, Brea y Anaheim Hills atraen a miles de compradores con la promesa de vecindarios modernos, casas club, parques, y calles impecables. Sin embargo, el mercado inmobiliario puede ser impredecible, y en ocasiones ocurre un escenario que convierte este sueño en una pesadilla logística: el desarrollador original o la constructora se declara en bancarrota antes de finalizar la infraestructura del vecindario.
En este año 2026, encontrarse atrapado en un vecindario a medio terminar —con calles sin pavimentar completamente, aceras rotas, alumbrado público inoperante o áreas comunes en abandono— es un problema severo para cualquier propietario que necesite mudarse o vender. Cuando intentas poner tu propiedad en el mercado del Sur de California (SoCal), descubres rápidamente que los prestamistas hipotecarios rechazan los préstamos de los nuevos compradores, las asociaciones de propietarios (HOA) carecen de fondos y los gravámenes de los contratistas impagados nublan los títulos de propiedad.
En esta guía exhaustiva, exploraremos las implicaciones legales y técnicas de una bancarrota de desarrollador en California, los obstáculos que enfrentarás en el periodo de depósito en garantía (Escrow), las normas de divulgación obligatoria, las fórmulas para calcular tu ganancia neta, y las soluciones inmobiliarias que VendeTuKasa.com te ofrece para salir de esta situación de forma rápida y segura.
¿Qué significa la quiebra de un desarrollador para tu vecindario en Orange County?
Para poder trazar una estrategia de venta efectiva, el primer paso es comprender qué ocurre a nivel administrativo y físico cuando la empresa constructora abandona el proyecto.
Definición de Infraestructura Inconclusa (Incomplete Subdivision Infrastructure): Se refiere a la falta de finalización de los elementos esenciales y áreas comunes que el desarrollador prometió a la ciudad y a los compradores, tales como la capa asfáltica final de las calles, la conexión definitiva de alcantarillado, aceras, muros de contención, alumbrado público o instalaciones de la HOA.
Definición de Bonos de Cumplimiento (Surety/Performance Bonds): Son pólizas de seguro o garantías financieras que los gobiernos locales (ciudades o condados) exigen a los desarrolladores antes de otorgar los permisos de construcción. Su objetivo es asegurar que existan fondos disponibles para que la ciudad termine la infraestructura pública si el desarrollador quiebra.
┌────────────────────────────────────────────────────────────────────────┐
│        EL EFECTO DOMINÓ DE LA BANCARROTA DEL DESARROLLADOR             │
├────────────────────────────────────────────────────────────────────────┤
│ 1. El desarrollador se queda sin fondos y detiene la construcción.     │
│ 2. Contratistas impagados registran "Mechanic's Liens" en el proyecto. │
│ 3. La ciudad frena las inspecciones finales y certificados de ocupación.│
│ 4. Las calles y áreas comunes quedan en el abandono legal y físico.    │
│ ⚠️ RESULTADO: La HOA colapsa financieramente y los bancos no prestan.  │
└────────────────────────────────────────────────────────────────────────┘
El problema principal en SoCal es el tiempo. Aunque las ciudades de Orange County puedan activar los Performance Bonds para terminar las calles, los litigios en cortes de bancarrota (Chapter 7 o Chapter 11) pueden congelar estos procesos durante años. Mientras tanto, los propietarios se quedan habitando una zona de construcción perpetua.
Por qué los bancos y las hipotecas tradicionales rechazan ventas en vecindarios inconclusos
Si decides enlistar tu casa en el Servicio de Listado Múltiple (MLS) para encontrar a un comprador particular que utilice un crédito hipotecario tradicional (FHA, VA o crédito convencional), el proceso de Escrow se enfrentará a muros institucionales casi imposibles de escalar.
1. Descalificación por Proyectos “No Garantizables” (Non-Warrantable)
Las instituciones que respaldan las hipotecas en Estados Unidos (Fannie Mae, Freddie Mac, FHA y VA) tienen pautas estrictas sobre desarrollos y condominios.
- Exigen que todas las instalaciones e infraestructura del proyecto estén completas en fases específicas antes de otorgar nuevos préstamos.
- Si el tasador bancario (appraiser) reporta que las calles no están terminadas, que no hay alumbrado o que el desarrollador abandonó el proyecto, el banco clasificará la comunidad como “No Garantizable” (Non-Warrantable) y denegará la hipoteca de inmediato.
2. El colapso de la Asociación de Propietarios (HOA)
En las comunidades nuevas, el desarrollador suele subsidiar el presupuesto de la HOA hasta que se vendan todas las casas.
- Al declararse en quiebra, la HOA deja de recibir estos fondos, lo que provoca un déficit financiero masivo.
- El cuestionario bancario de la HOA (HOA Questionnaire) revelará falta de reservas, posibles litigios activos contra la constructora y cuotas morosas, lo cual es motivo de rechazo automático para cualquier prestamista.
3. Gravámenes de Mecánicos (Mechanic’s Liens)
A menudo, la bancarrota deja a subcontratistas (pavimentadores, electricistas, plomeros) sin pago. Estos pueden intentar registrar gravámenes sobre las áreas comunes o, en algunos casos complejos, sobre los títulos de las casas ya vendidas, creando una “nube sobre el título” que las aseguradoras de título (Title Companies) no aceptarán cubrir.
Divulgación legal obligatoria en California: Formularios TDS y SPQ (§ 1102 del Código Civil)
Intentar ocultar a los compradores que la calle no será terminada pronto, que la HOA está demandando al desarrollador o que existen problemas de infraestructura constituye un delito civil por ocultamiento fraudulento (fraudulent concealment).
Bajo el Código Civil de California § 1102, el vendedor está legalmente obligado a proporcionar divulgaciones honestas en la Declaración de Transferencia de la Propiedad (TDS – Transfer Disclosure Statement) y el Cuestionario de la Propiedad del Vendedor (SPQ – Seller Property Questionnaire).
Deberás declarar bajo juramento:
- Cualquier litigio conocido que involucre a la HOA o a los constructores del vecindario.
- Infraestructura pública o áreas comunes incompletas, dañadas o abandonadas.
- Cualquier gravamen (lien), evaluación especial de la HOA pendiente, o aumento inminente de cuotas para cubrir los déficits de la bancarrota.
- Informes de la ciudad o notificaciones sobre el estatus de las calles y servicios públicos.
Protección jurídica: Declarar por escrito y con pruebas el estado real del vecindario en los formularios de Escrow te protege contra futuras demandas de rescisión de contrato o daños por parte del comprador, quien no podrá alegar ignorancia tras firmar la recepción de los documentos.
Las matemáticas del cierre: Esperar a la ciudad vs. Vender “Tal Como Está” (As-Is)
Vender una casa en estas circunstancias exige un análisis frío de tus opciones financieras. ¿Vale la pena esperar años a que la ciudad active los bonos de cumplimiento, o es mejor vender ahora asumiendo una pérdida controlada?
Para calcular el dinero neto que recibirás en el cierre de Escrow, utilizamos la siguiente fórmula analítica:
$$\text{Ganancia Neta Final} = P_V – (H_P + S_A + C_H + G_E + C_A)$$
Donde:
- $P_V$ = Precio de venta bruto acordado en el mercado (con el ajuste negativo por la situación del vecindario).
- $H_P$ = Saldo principal e intereses pendientes de tu hipoteca actual.
- $S_A$ = Evaluaciones especiales de la HOA (Special Assessments) exigidas para sanear las deudas del desarrollador.
- $C_H$ = Costos de retención mensuales (Holding Costs) pagados mientras esperas que se resuelva la bancarrota (hipoteca, impuestos prediales, seguros).
- $G_E$ = Gastos ordinarios de Escrow, seguro de título y derechos de registro.
- $C_A$ = Comisiones de corretaje inmobiliario (usualmente 5% a 6% en el mercado abierto).
Ejemplo analítico en Orange County
Imagina una casa nueva en Lake Forest o San Juan Capistrano. Originalmente valorada en $1,100,000 USD si el vecindario estuviese terminado. Por la bancarrota, su valor de mercado baja a $950,000 USD. Decides esperar 2 años ($C_H$ altos) intentando vender en MLS tradicional:
- Precio de Venta Deprimido ($P_V$): $950,000 USD.
- Hipoteca Pendiente ($H_P$): $650,000 USD.
- Evaluación Especial de la HOA por litigios ($S_A$): $15,000 USD.
- Costos de Retención de 24 meses ($C_H$): $96,000 USD (a $4,000/mes).
- Gastos de Escrow y Título ($G_E$): $9,500 USD.
- Comisiones Inmobiliarias (5% – $C_A$): $47,500 USD.
$$\text{Ganancia Neta} = \$950,000 – (\$650,000 + \$15,000 + \$96,000 + \$9,500 + \$47,500) = \mathbf{\$132,000\text{ USD}}$$
Si en lugar de esperar 2 años vendes tu casa de inmediato “Tal Como Está” (As-Is) mediante una oferta en efectivo por $850,000 USD, sin pagar comisiones ($C_A = \$0$), sin esperar ($C_H = \$0$) y dejando que el comprador asuma la deuda de la HOA ($S_A = \$0$):
$$\text{Ganancia Neta Directa} = \$850,000 – (\$650,000 + \$8,500) = \mathbf{\$191,500\text{ USD}}$$
Al vender rápido y en efectivo, a pesar de que el precio bruto es menor, rescatas $59,500 dólares más en tu bolsillo y recuperas tu paz mental inmediatamente.
Matriz Comparativa: Alternativas Comerciales para el Propietario en SoCal
| Criterio de Evaluación | Esperar Litigios/Bonos de la Ciudad + Venta MLS | Buscar Inversionistas Privados en MLS | Compra Directa Institucional (Cash Offer) |
| Tiempo hasta el Cierre | Muy lento (1 a 5 años en cortes de bancarrota). | Lento (3 a 6 meses de negociaciones complejas). | Muy rápido (7 a 14 días garantizados). |
| Gasto Inicial y Retención | Altísimo (Pagas hipoteca y cuotas de HOA por años). | Moderado (Pagas hipoteca mientras está listada). | $0 dólares (Se detiene la carga en días). |
| Aprobación Hipotecaria | Imposible hasta que el vecindario se termine. | Difícil (Requiere prestamistas de “Hard Money”). | Sin bancos (Aprobación directa en efectivo). |
| Asunción de Riesgos de HOA | Tú asumes el costo de cuotas especiales. | Se negocia en Escrow, sujeto a rechazos. | La firma compradora asume el problema total. |
| Comisiones de Corretaje | Elevadas (5% a 6% estándar del mercado). | Elevadas (5% a 6% estándar del mercado). | 0% en comisiones de intermediación. |
Soluciones comerciales e integrales de VendeTuKasa.com
En VendeTuKasa.com comprendemos profundamente la frustración, la incertidumbre legal y el estrés financiero que causa vivir en un vecindario inconcluso en Orange County, Los Ángeles, Riverside y San Bernardino. Nuestras soluciones inmobiliarias están diseñadas para sacarte de este estancamiento:
- Libérate del problema con nuestras Cash Offers (Ofertas en Efectivo): Si no quieres vivir años en una zona de construcción abandonada ni pagar evaluaciones especiales a una HOA quebrada, te hacemos una propuesta directa en efectivo. Compramos la casa “tal como está” (as-is), asumiendo nosotros el riesgo del vecindario, la falta de infraestructura y la carga legal. Al utilizar fondos propios, no dependemos de bancos, tasaciones convencionales ni cuestionarios de HOA. Cerramos la transacción en la compañía de Escrow en 7 a 14 días con 0% en comisiones.
- Conoce la realidad de tu patrimonio con nuestra Home Valuation: Evaluar una casa en un desarrollo inconcluso es complejo. Nuestros expertos humanos locales analizan el mercado de SoCal y te ofrecen una Valoración de la Propiedad realista y gratuita, descontando los riesgos de la infraestructura para que tomes decisiones informadas.
- Protege tu crédito mediante Mortgage Assistance: Si la situación del vecindario hizo que la propiedad perdiera valor y te atrasaste en los pagos de tu hipoteca, intervenimos oportunamente ante tu banco. Nuestra Asistencia Hipotecaria ayuda a mediar, detener notificaciones de incumplimiento (Notice of Default) y prevenir la ejecución hipotecaria (foreclosure) mediante una venta de emergencia.
- Optimiza tus ganancias con el 1.5% Listing Program: Si tienes la paciencia para esperar a que la ciudad reactive las obras y quieres comercializar la propiedad en el mercado tradicional, nuestro Programa de Listado al 1.5% te permite acceder al MLS pagando la mitad de la comisión habitual, lo que protege tu equidad acumulada.
- Aumenta el atractivo interior con el Programa Remodela y Vende: Dado que no puedes controlar el exterior del vecindario, mejorar el interior de tu casa es vital para atraer compradores. Nosotros financiamos las mejoras estéticas interiores (pintura, pisos, cocina) y nos cobramos al cierre de Escrow, sin desembolsos previos por tu parte.
Pasos prácticos para el propietario frente a un desarrollo abandonado
If the developer of your neighborhood in Orange County goes bankrupt, it is crucial to protect yourself immediately. Sigue estos pasos:
- Asiste a las reuniones de la HOA y del Ayuntamiento: Infórmate sobre el estatus de los Performance Bonds y qué departamento de la ciudad (Obras Públicas o Planificación) está a cargo de reclamar los fondos de garantía.
- Solicita un informe de título (Preliminary Title Report): Asegúrate de que no existan Mechanic’s Liens (gravámenes de mecánicos) registrados directamente sobre tu parcela por parte de contratistas impagados.
- Completa las declaraciones obligatorias (TDS y SPQ): Documenta todas las deficiencias del vecindario y los problemas de la HOA en los formularios de venta para blindarte de responsabilidades futuras.
- Selecciona la vía comercial idónea: Decide analíticamente si prefieres soportar los años de litigio o elegir la rapidez, certeza y seguridad legal de una Cash Offer directa.
Preguntas Frecuentes (FAQ)
1. ¿Es legal vender mi casa si la calle frente a ella no está pavimentada por la constructora?
Sí, es 100% legal transferir el título de propiedad. La ley de California no prohíbe la venta de inmuebles en vecindarios inconclusos. El requisito fundamental es la divulgación completa y por escrito de la situación de la infraestructura en el TDS y SPQ. Sin embargo, la venta requerirá un comprador en efectivo o un inversionista, ya que los bancos convencionales negarán la hipoteca.
2. ¿Quién es responsable de terminar la infraestructura si el desarrollador quiebra?
Por lo general, cuando una ciudad aprueba un nuevo desarrollo, exige a la constructora una “Fianza de Cumplimiento” (Surety Bond). Si el desarrollador quiebra, la ciudad debe iniciar un reclamo ante la compañía aseguradora que emitió el bono para obtener los fondos y contratar a una nueva empresa que termine calles y servicios. Este proceso burocrático puede durar varios años.
3. ¿Tengo que pagar las cuotas de la HOA si las áreas comunes no se construyeron?
Sí. Legalmente, en California estás obligado a seguir pagando las cuotas de la Asociación de Propietarios (HOA) según los CC&Rs (Covenants, Conditions, and Restrictions), incluso si la casa club o los parques no están terminados. Dejar de pagar resultará en multas, gravámenes sobre tu casa e incluso una ejecución hipotecaria (HOA Foreclosure).
4. ¿Puede el banco cancelar mi hipoteca actual por la quiebra del desarrollador?
No. Si ya cerraste la compra original y tu hipoteca está vigente, el banco no puede exigirte el pago anticipado ni cancelar tu préstamo siempre y cuando continúes haciendo tus pagos mensuales a tiempo. El problema bancario afecta únicamente a los nuevos compradores que intenten adquirir tu casa.
5. ¿Cómo simplifica VendeTuKasa.com el proceso de venta en esta situación?
Al elegir una Cash Offer con VendeTuKasa.com, eliminas el 100% de las trabas burocráticas e institucionales. No tienes que lidiar con tasadores bancarios que rechacen el valor, no dependemos de cuestionarios de una HOA desfinanciada y no exigimos que las calles estén pavimentadas. Compramos la propiedad con nuestros fondos, pagamos tu hipoteca en Escrow, y te permitimos mudarte rápidamente en 7 a 14 días.
Vender una casa en el Condado de Orange donde el desarrollador original quebró sin terminar la infraestructura es, sin duda, un desafío técnico y financiero complejo. Sin embargo, con un enfoque analítico claro, honestidad en las divulgaciones y el aliado comercial adecuado, es un obstáculo completamente superable. Tu tranquilidad familiar y tu futuro no deben quedar atados al estancamiento de una constructora en bancarrota.
¿Quieres saber cuánto podrías recibir por tu propiedad hoy mismo en efectivo, sin esperar a que la ciudad resuelva los litigios del vecindario y sin pagar comisiones? Comunícate con nuestros especialistas locales en VendeTuKasa.com y da el primer paso hacia una solución segura y definitiva.