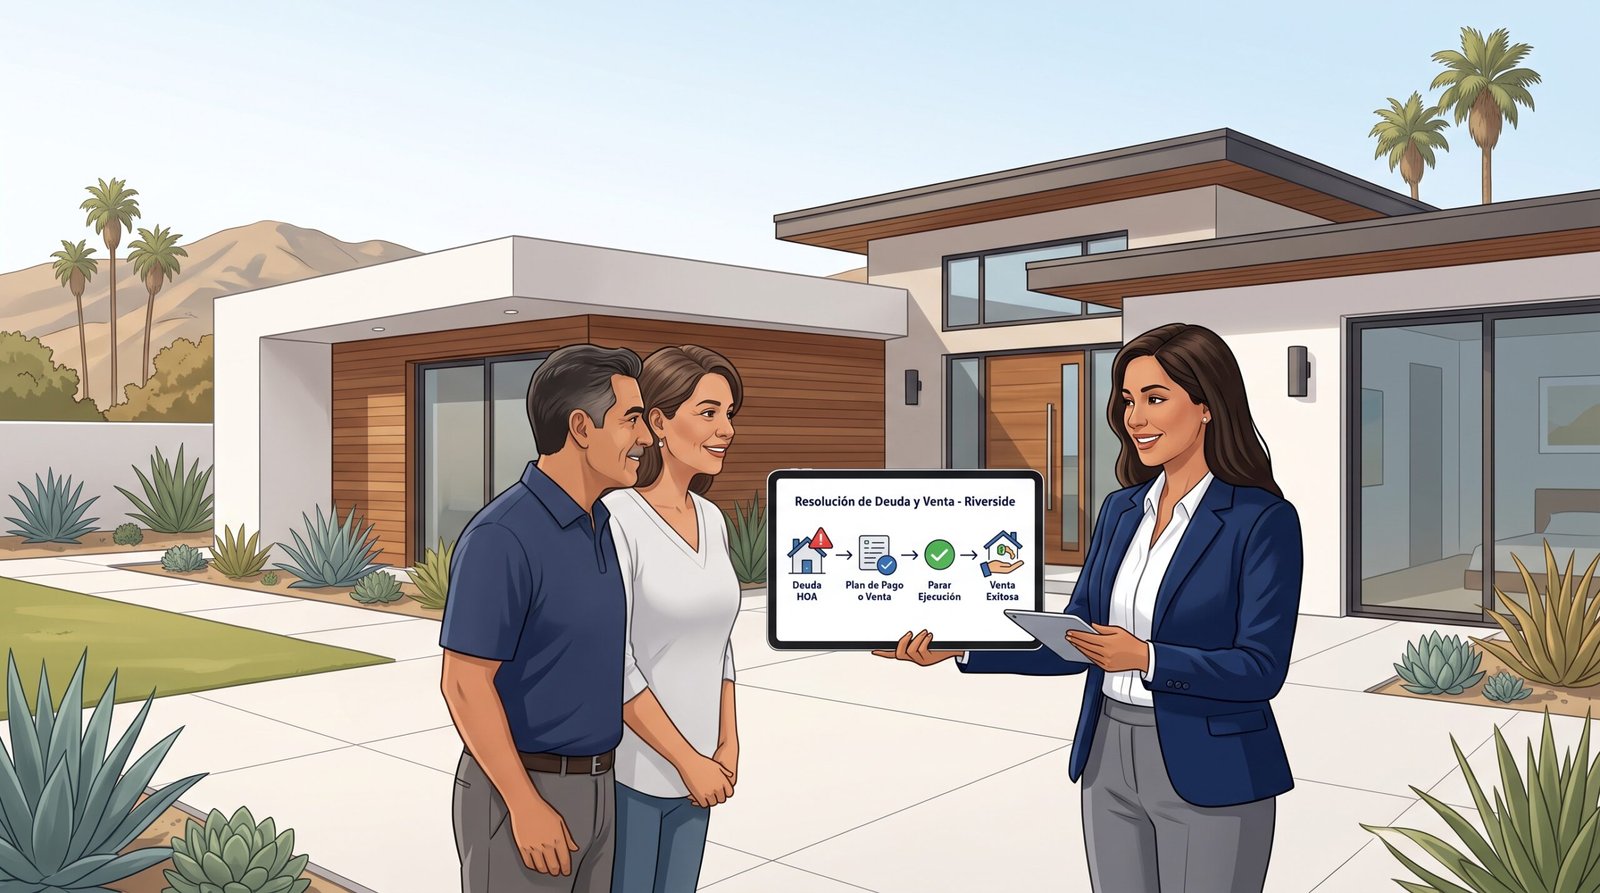
Warns homeowners that HOAs in California can foreclose on delinquent dues and offers rapid cash sale strategies to rescue equity.
En el Condado de Riverside —en comunidades planificadas de ciudades como Corona, la ciudad de Riverside (Orangecrest, Canyon Crest, Victoria Grove), Temecula, Murrieta, Eastvale, Moreno Valley o Lake Elsinore— la gran mayoría de las residencias unifamiliares, condominios y casas adosadas forman parte de una Asociación de Propietarios (HOA – Homeowners Association). Si bien estas asociaciones administran áreas comunes y velan por la estética comunitaria, también poseen facultades legales extraordinarias otorgadas por la ley estatal de California para cobrar cuotas ordinarias y evaluaciones especiales (assessments).
Cuando un propietario atraviesa dificultades financieras, desempleo o gastos médicos imprevistos y deja de pagar las mensualidades de la HOA, suele asumir erróneamente que la asociación simplemente le enviará recordatorios o le negará el acceso a la casa club y a la piscina. Sin embargo, en California, el impago de cuotas de HOA puede desencadenar una ejecución hipotecaria formal (HOA Foreclosure), mediante la cual la asociación subasta la vivienda en los escalones del tribunal condal para cobrarse la deuda.
En este año 2026, enfrentar una orden de remate por cuotas de HOA impagadas mientras intentas vender tu propiedad en Riverside plantea una carrera contrarreloj: los bufetes de cobranza de la HOA inflan la deuda original con miles de dólares en honorarios legales, el título queda bloqueado por gravámenes de evaluación y las compañías de depósito en garantía (Escrow) no pueden cerrar la venta sin demandas de liquidación oficiales (Payoff Demands).
En esta guía práctica para propietarios en el Sur de California (SoCal), explicamos el marco legal de la Ley Davis-Stirling, los tiempos procesales de una ejecución de HOA, cómo salvar la equidad acumulada de tu hogar, la fórmula para calcular tus ganancias netas y las soluciones comerciales que brinda VendeTuKasa.com para liquidar tu inmueble antes de la subasta.
La Ley Davis-Stirling y el proceso de ejecución hipotecaria de una HOA en California
El cobro coercitivo de cuotas de asociaciones residenciales en California no se rige por contratos privados arbitrarios, sino por el marco estricto de la Ley Davis-Stirling sobre Desarrollos de Interés Común (Davis-Stirling Common Interest Development Act – Código Civil de California § 5650 a § 5740).
Definición de Gravamen por Cuotas de Evaluación (Assessment Lien – Código Civil § 5675): Es un derecho de cobro formal que la HOA registra en la Oficina del Registrador del Condado de Riverside (Riverside County Assessor-County Clerk-Recorder) una vez transcurridos al menos 30 días desde el envío de una carta certificada de intención de gravamen (Pre-Lien Letter). Este gravamen se adhiere directamente al título de la propiedad.
Definición de Umbral de Ejecución Hipotecaria de HOA (Código Civil § 5720): En California, una HOA no puede iniciar una ejecución hipotecaria (judicial o no judicial) a menos que el monto adeudado en cuotas puras atrasadas sume al menos $1,800 dólares (excluyendo multas disciplinarias, cargos por demora e intereses) O la deuda tenga más de 12 meses de antigüedad.
┌────────────────────────────────────────────────────────────────────────┐
│             CRONOGRAMA DE EJECUCIÓN HIPOTECARIA DE HOA EN SOCAL        │
├────────────────────────────────────────────────────────────────────────┤
│ 1. Mora en cuotas de HOA (> $1,800 o > 12 meses de atraso).           │
│ 2. Envío de Notificación Previa (*Pre-Lien Letter*) con 30 días.       │
│ 3. Voto de la Junta de la HOA en Sesión Ejecutiva (CC § 5705).         │
│ 4. Registro del Gravamen de Evaluación (*Assessment Lien*).            │
│ 5. Registro del Aviso de Incumplimiento (*Notice of Default - NOD*).   │
│    ├── Periodo de Subsanación Legal: 90 días de calendario.            │
│ 6. Registro del Aviso de Venta del Fideicomisario (*NOTS*): 21 días.   │
│ ⚠️ SUBASTA PÚBLICA: La casa se vende al mejor postor en Riverside.    │
└────────────────────────────────────────────────────────────────────────┘
A diferencia de los bancos, que suelen demorar muchos meses en avanzar con un embargo, las agencias fiduciarias de cobro de las asociaciones (HOA Collection Trustees) operan con plazos rigurosos. Una vez que la junta directiva vota la ejecución en sesión ejecutiva, el fideicomisario registra el Aviso de Incumplimiento (Notice of Default – NOD), activando un periodo de 90 días antes de emitir el Aviso de Venta (Notice of Trustee Sale – NOTS), fijando fecha y hora para la subasta pública.
El peligro de los honorarios inflados y la pérdida total de la equidad
Uno de los aspectos más destructivos de una ejecución de HOA en Riverside es la desproporción entre la deuda original y el monto final de cobro:
- Multiplicación por honorarios de cobranza: Una deuda inicial de $2,500 dólares en mensualidades atrasadas suele inflarse rápidamente a $8,000, $15,000 o más de $20,000 dólares debido a los honorarios de abogados privados, cargos fiduciarios, tarifas de notificación y costos de registro autorizados por el Código Civil § 5650.
- Prioridad de gravámenes (Junior Lien vs. Senior Lien): En California, el gravamen de una HOA es subordinado (junior) a la primera hipoteca registrada de la vivienda (First Trust Deed). Sin embargo, la HOA no necesita cancelar la hipoteca bancaria para subastar tu casa; puede vender la propiedad sujeta al préstamo principal existente.
- Pérdida de la plusvalía acumulada: Si tu casa en Temecula o Corona tiene un valor de mercado de $650,000 dólares y un saldo hipotecario de $300,000 dólares, posees $350,000 dólares en equidad patrimonial neta. Si la HOA subasta tu propiedad por una deuda de $12,000 dólares, puedes perder la titularidad de tu vivienda completa, dejando a tu familia desamparada por una fracción minúscula del valor total de la finca.
El Derecho Estatutario de Redención de 90 días (Right of Redemption)
La ley de California reconoce la severidad de perder una vivienda por cuotas comunitarias. Por ello, el Código Civil § 5715 otorga una protección extraordinaria tras el remate:
Definición de Derecho de Redención de HOA (Statutory Right of Redemption): Si una propiedad se vende en una subasta no judicial promovida por una HOA, el propietario original tiene un plazo improrrogable de 90 días de calendario posteriores a la fecha de la venta para recuperar la casa (“redimirla”). Para hacerlo, debe pagar el monto total por el cual se adjudicó la propiedad en la subasta, más intereses, tarifas de mantenimiento e impuestos incurridos por el comprador.
Aunque este derecho existe, esperar a la subasta para intentar redimir la propiedad es un error financiero crítico. Conseguir el dinero en efectivo para redimir la vivienda tras la venta suele ser imposible para una familia descapitalizada, y la presencia del remate destruye el historial crediticio del propietario de forma inmediata. La estrategia idónea es vender la propiedad en Escrow antes del día del remate.
Por qué una ejecución de HOA activa congela las ventas tradicionales en Escrow
Si decides colocar la vivienda en el Servicio de Listado Múltiple (MLS) buscando un comprador particular con un crédito hipotecario tradicional (FHA, VA o préstamo convencional), la ejecución de la HOA creará tres bloqueos inmediatos:
1. Negativa de la Compañía de Títulos (Title Insurance Clearance)
Para que un banco financie la compra de una casa, la compañía de títulos debe emitir una póliza limpia libre de embargos.
- La compañía aseguradora de títulos identificará el gravamen de la HOA y el Aviso de Incumplimiento (NOD).
- La aseguradora exigirá una Demanda de Liquidación Oficial (Payoff Demand) emitida por el fideicomisario de cobranza de la HOA y retendrá los fondos correspondientes en Escrow para garantizar la cancelación total del gravamen.
2. Tarifas por Documentación de HOA y Tiempos de Entrega
En California, la venta de una casa en una HOA exige la entrega del paquete de divulgación comunitaria (HOA Disclosure Package / CC&Rs, presupuestos y certificaciones de litigio).
- Las administradoras de HOA suelen demorar entre 10 y 25 días hábiles en emitir estos documentos, cobrando tarifas de tramitación acelerada (Rush Fees).
- Si la fecha de subasta está fijada a 2 o 3 semanas, un comprador tradicional bancario no tendrá tiempo suficiente para procesar la suscripción de su préstamo antes del remate.
3. Falta de Colaboración de los Bufetes de Cobranza
Los abogados fiduciarios de la HOA no tienen incentivos para frenar la subasta a menos que reciban un pago garantizado o confirmación formal de un Escrow listo para cerrar con fondos verificados. Si el comprador tradicional pide prórrogas de inspección, el fideicomisario continuará con el remate.
Divulgación legal obligatoria en California: Formularios TDS y SPQ (§ 1102 del Código Civil)
En el estado de California, intentar vender la propiedad ocultando que existe un proceso de ejecución hipotecaria de HOA, no declarar las cuotas morosas o mentir sobre litigios comunitarios constituye un delito civil por ocultamiento fraudulento (fraudulent concealment).
Bajo el Código Civil de California § 1102, el vendedor está legalmente obligado a completar de su puño y letra la Declaración de Transferencia de la Propiedad (TDS – Transfer Disclosure Statement) y el Cuestionario de la Propiedad del Vendedor (SPQ – Seller Property Questionnaire).
En estos documentos estatales debes declarar explícitamente bajo juramento:
- Cualquier cuota ordinaria, cuota extraordinaria o evaluación especial de HOA pendiente de pago.
- Cualquier aviso de gravamen (Assessment Lien), Aviso de Incumplimiento (Notice of Default) o Aviso de Venta (NOTS) recibido de la HOA o sus abogados.
- Cualquier demanda, litigio o mediación activa entre el propietario y la asociación.
- Copia de los estados de cuenta más recientes de la administración de la comunidad.
Protección jurídica: Declarar por escrito en los formularios oficiales de Escrow el estado exacto de la deuda con la HOA y autorizar al oficial de Escrow a solicitar la demanda de pago te blinda legalmente contra demandas por incumplimiento contractual tras la transferencia del inmueble.
Las matemáticas del cierre: Calculando tu ganancia neta (Net Proceeds)
Al planificar la venta de una casa en Riverside bajo amenaza de remate por cuotas comunitarias, es indispensable proyectar la liquidación financiera en Escrow para conocer la equidad líquida que salvarás en la mesa de cierre.
Para determinar las ganancias netas finales, se aplica la siguiente fórmula analítica:
$$\text{Ganancia Neta Final} = P_V – (H_P + D_{\text{HOA}} + G_E + C_A)$$
Donde:
- $P_V$ = Precio de venta bruto acordado en el contrato de compraventa en Riverside.
- $H_P$ = Saldo de cancelación de la primera hipoteca bancaria (capital e intereses).
- $D_{\text{HOA}}$ = Saldo total certificado en la Demanda de Pago de la HOA (cuotas atrasadas + penalizaciones + honorarios de abogados y costos del fideicomisario).
- $G_E$ = Gastos ordinarios del depósito en garantía (Escrow, seguro de título, derechos de registro del Condado de Riverside).
- $C_A$ = Comisiones de las agencias inmobiliarias tradicionales (del 5% al 6% en el mercado abierto, o 0% en ventas directas en efectivo).
Ejemplo analítico en el Condado de Riverside
Imagina una residencia en Corona o Moreno Valley con un valor de mercado de $620,000 USD, con una fecha de subasta de HOA programada para dentro de 25 días:
- Precio de Venta Acordado ($P_V$): $620,000 USD.
- Primera Hipoteca Bancaria ($H_P$): $310,000 USD.
- Deuda Total Certificada de HOA y Abogados ($D_{\text{HOA}}$): $16,500 USD (originada de una deuda base de solo $3,200 USD en cuotas).
- Gastos Ordinarios de Escrow y Título ($G_E$): $7,800 USD.
- Comisión Inmobiliaria Tradicional (5% – $C_A$): $31,000 USD.
$$\text{Ganancia Neta en MLS} = \$620,000 – (\$310,000 + \$16,500 + \$7,800 + \$31,000) = \mathbf{\$254,700\text{ USD}}$$
Si decides vender la vivienda directamente a una empresa compradora en efectivo mediante una Cash Offer por $590,000 USD que cierre en 10 días antes de la subasta, sin pagar comisiones de corretaje ($C_A = \$0$):
$$\text{Ganancia Neta en Venta Directa} = \$590,000 – (\$310,000 + \$16,500 + \$5,900) = \mathbf{\$257,600\text{ USD}}$$
El propietario rescata $257,600 dólares limpios en efectivo, detiene el remate de inmediato, salva su récord crediticio y evita que la casa se subaste por una fracción de su valor.
Matriz Comparativa: Alternativas frente a una ejecución de HOA en Riverside
| Criterio de Evaluación | Negociar Plan de Pago con la HOA | Venta Tradicional en el MLS (Mercado Abierto) | Compra Directa Institucional (Cash Offer) |
| Tiempo de Procesamiento | Lento (Requiere aprobación formal de la Junta). | Lento (45 a 90 días, inviable si hay subasta próxima). | Muy rápido (7 a 14 días garantizados). |
| Riesgo de Cancelación de Venta | Inexistente (No hay venta, la deuda sigue). | Muy alto (Créditos hipotecarios demoran o caen). | Inexistente (Fondos en efectivo propios). |
| Suspensión de la Subasta | Condicionada a entregar un pago inicial alto. | Incierta (Los abogados no frenan sin cierre fijado). | Inmediata (Se envía confirmación formal a Escrow). |
| Gasto Inicial de Bolsillo | Alto (Exigen 25% a 50% de la deuda al firmar). | $0 dólares (pero con riesgo de llegar tarde). | $0 dólares (La deuda se salda con la venta). |
| Comisiones de Corretaje | No aplica. | Elevadas (5% a 6% estándar del mercado). | 0% en comisiones de intermediación. |
Soluciones comerciales e integrales de VendeTuKasa.com
En VendeTuKasa.com comprendemos la angustia, el estrés y la sensación de injusticia que experimenta un propietario en el Condado de Riverside y condados vecinos como San Bernardino, Los Ángeles y Orange County cuando una asociación intenta despojarlo de su patrimonio familiar por una deuda de cuotas. Ponemos a tu disposición opciones estratégicas para resguardar tu plusvalía:
- Detén la subasta de inmediato con nuestras Cash Offers: Si tienes una fecha de subasta de HOA fijada en las próximas semanas y no dispones del dinero para pagar a los abogados de cobranza, te ofrecemos una propuesta directa en efectivo. Compramos la casa en su estado físico actual, estrictamente “tal como está” (as-is). Al utilizar capital líquido propio verificado, no dependemos de aprobaciones bancarias, tasadores ni plazos burocráticos de prestamistas. Nuestro equipo legal contacta de inmediato al fideicomisario de la HOA para notificar la apertura de Escrow con fondos verificados, frenar el remate y cerrar la compra en 7 a 14 días con 0% en comisiones de corretaje.
- Intervención urgente mediante Mortgage Assistance: Nuestro equipo de Asistencia Hipotecaria interviene de forma oportuna ante los departamentos legales de la HOA y tu banco hipotecario para solicitar prórrogas de venta (Postponement of Sale), mediar acuerdos de liquidación y estructurar una venta de rescate controlada.
- Conoce la equidad real de tu bien raíz con nuestra Home Valuation: Para saber con exactitud cuánto dinero líquido te quedará tras liquidar tu primera hipoteca y la deuda con la HOA, te entregamos un informe analítico de Home Valuation gratuito elaborado por especialistas humanos locales.
- Comercialización rápida con el 1.5% Listing Program: Si la HOA aún se encuentra en la etapa inicial de cobranza (antes del Aviso de Incumplimiento) y dispones de al menos 60 días para comercializar la casa en el mercado abierto (MLS), nuestro programa promueve tu hogar por una comisión preferencial de solo el 1.5% en lugar del 3% tradicional, protegiendo miles de dólares de tu plusvalía.
- Maximiza la venta con el Programa Remodela y Vende: Si dispones de margen de tiempo y tu casa requiere mejoras cosméticas para capturar el precio más alto del mercado (Top Dollar) en vecindarios cotizados de Riverside, nosotros financiamos e implementamos la remodelación completa con contratistas autorizados. La casa se comercializa a valor tope y todos los costos de obra y saldos de HOA se liquidan el día del cierre de Escrow, sin desembolsos previos por tu parte.
Pasos de emergencia para frenar la subasta de la HOA y vender tu casa
If tu propiedad en el Condado de Riverside tiene un gravamen de HOA o un aviso de ejecución hipotecaria activo, ejecuta este protocolo de cuatro pasos para proteger tu patrimonio:
- Solicita la demanda de liquidación por escrito (Payoff Demand): Contacta al bufete de abogados o fideicomisario de cobranza que firma las notificaciones y exige un estado de cuenta desglosado con la cifra exacta para detener el proceso.
- Verifica si se ha programado una fecha de remate (Trustee Sale Date): Revisa el Aviso de Venta del Fideicomisario (Notice of Trustee Sale) para conocer el día y la hora exactos de la subasta pública.
- Completa las declaraciones obligatorias (TDS y SPQ): Declara explícitamente el estatus de la deuda comunitaria en los formularios estatales de venta para garantizar la transparencia legal del traspaso.
- Selecciona una vía de venta rápida: Si la fecha del remate está a menos de 30 días, evita el mercado tradicional y opta por la certeza, velocidad y blindaje legal de una Cash Offer directa en efectivo.
Preguntas Frecuentes (FAQ)
1. ¿Puede una HOA en Riverside realmente quitarme la casa por una deuda pequeña de cuotas?
Sí. Aunque parezca desproporcionado, bajo la Ley Davis-Stirling de California (Código Civil § 5720), una HOA tiene la facultad legal de ejecutar la hipoteca y subastar tu vivienda si las cuotas atrasadas puras suman al menos $1,800 dólares o tienen más de 12 meses de antigüedad. Además, la ley permite que los abogados de la asociación sumen miles de dólares en costos de cobranza a la deuda final.
2. ¿Qué ocurre con mi primera hipoteca bancaria si la HOA subasta la casa?
El gravamen de la HOA es subordinado (junior) a la primera hipoteca registrada (Senior Deed of Trust). Esto significa que la subasta de la HOA no borra la hipoteca bancaria. El comprador que adquiere la casa en la subasta de la HOA la compra sujeta a la primera hipoteca existente. Sin embargo, tú pierdes el título de propiedad y toda la equidad acumulada, mientras tu nombre podría continuar temporalmente vinculado al pagaré bancario si el nuevo comprador no refinancia.
3. ¿Cuánto tiempo tengo para vender mi casa una vez que la HOA registra el Aviso de Incumplimiento (NOD)?
Tras el registro del Notice of Default (NOD) en la oficina del condado de Riverside, la ley otorga un periodo obligatorio de subsanación de 90 días de calendario. Si la deuda no se cancela al finalizar ese plazo, el fideicomisario registra el Aviso de Venta (NOTS), el cual fija la fecha de la subasta pública en un plazo mínimo de 21 días. En total, dispones de aproximadamente 111 días desde el NOD para cerrar una venta antes del remate.
4. ¿Puedo obligar a la HOA a aceptar un plan de pagos para darme tiempo de vender?
Bajo el Código Civil de California § 5665, el propietario tiene derecho a solicitar a la junta directiva de la HOA una reunión para negociar un plan de pagos (Payment Plan). Sin embargo, una vez que el expediente ha sido remitido a los abogados de cobranza o se ha emitido el Aviso de Venta, la junta rara vez acepta pagos parciales sin exigir sumas iniciales significativas en efectivo. Si no dispones de liquidez, la venta rápida de la propiedad es la única vía garantizada para frenar la ejecución.
5. ¿Cómo detiene una Cash Offer de VendeTuKasa.com la subasta de la HOA en Riverside?
Al aceptar una Cash Offer con VendeTuKasa.com, abrimos un depósito en garantía formal (Escrow) con fondos en efectivo verificados de forma inmediata. La compañía de Escrow emite una notificación formal al fideicomisario de cobranza de la HOA solicitando la demanda de pago y confirmando la fecha de cierre. Los bufetes fiduciarios suelen posponer (postpone) la subasta pública cuando se les demuestra que recibirán el pago íntegro de su deuda a través de un Escrow financiado que cerrará en un plazo de 7 a 14 días.
Enfrentar una ejecución hipotecaria promovida por una Asociación de Propietarios en el Condado de Riverside es una situación de máxima urgencia, pero totalmente solucionable cuando se actúa con rapidez, claridad documental y la estrategia comercial adecuada. La plusvalía que has acumulado en tu propiedad a lo largo de los años es un activo financiero invaluable que te pertenece; no permitas que un cobro agresivo de cuotas comunitarias te despoje del fruto de tu esfuerzo.
¿Deseas conocer exactamente cuánta equidad líquida puedes rescatar hoy mismo de tu propiedad en Riverside antes de que la HOA continúe con el remate? Consulta con nuestros especialistas locales en VendeTuKasa.com y recupera el control de tu tranquilidad financiera con total seguridad.